Korkosijoittamisen suosio kasvanut
11.5.2023 10:00:00 EEST | Suomen Pankki | Tiedote
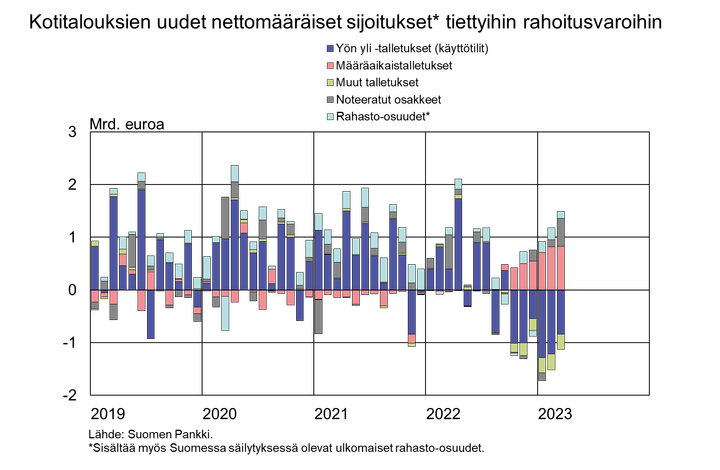
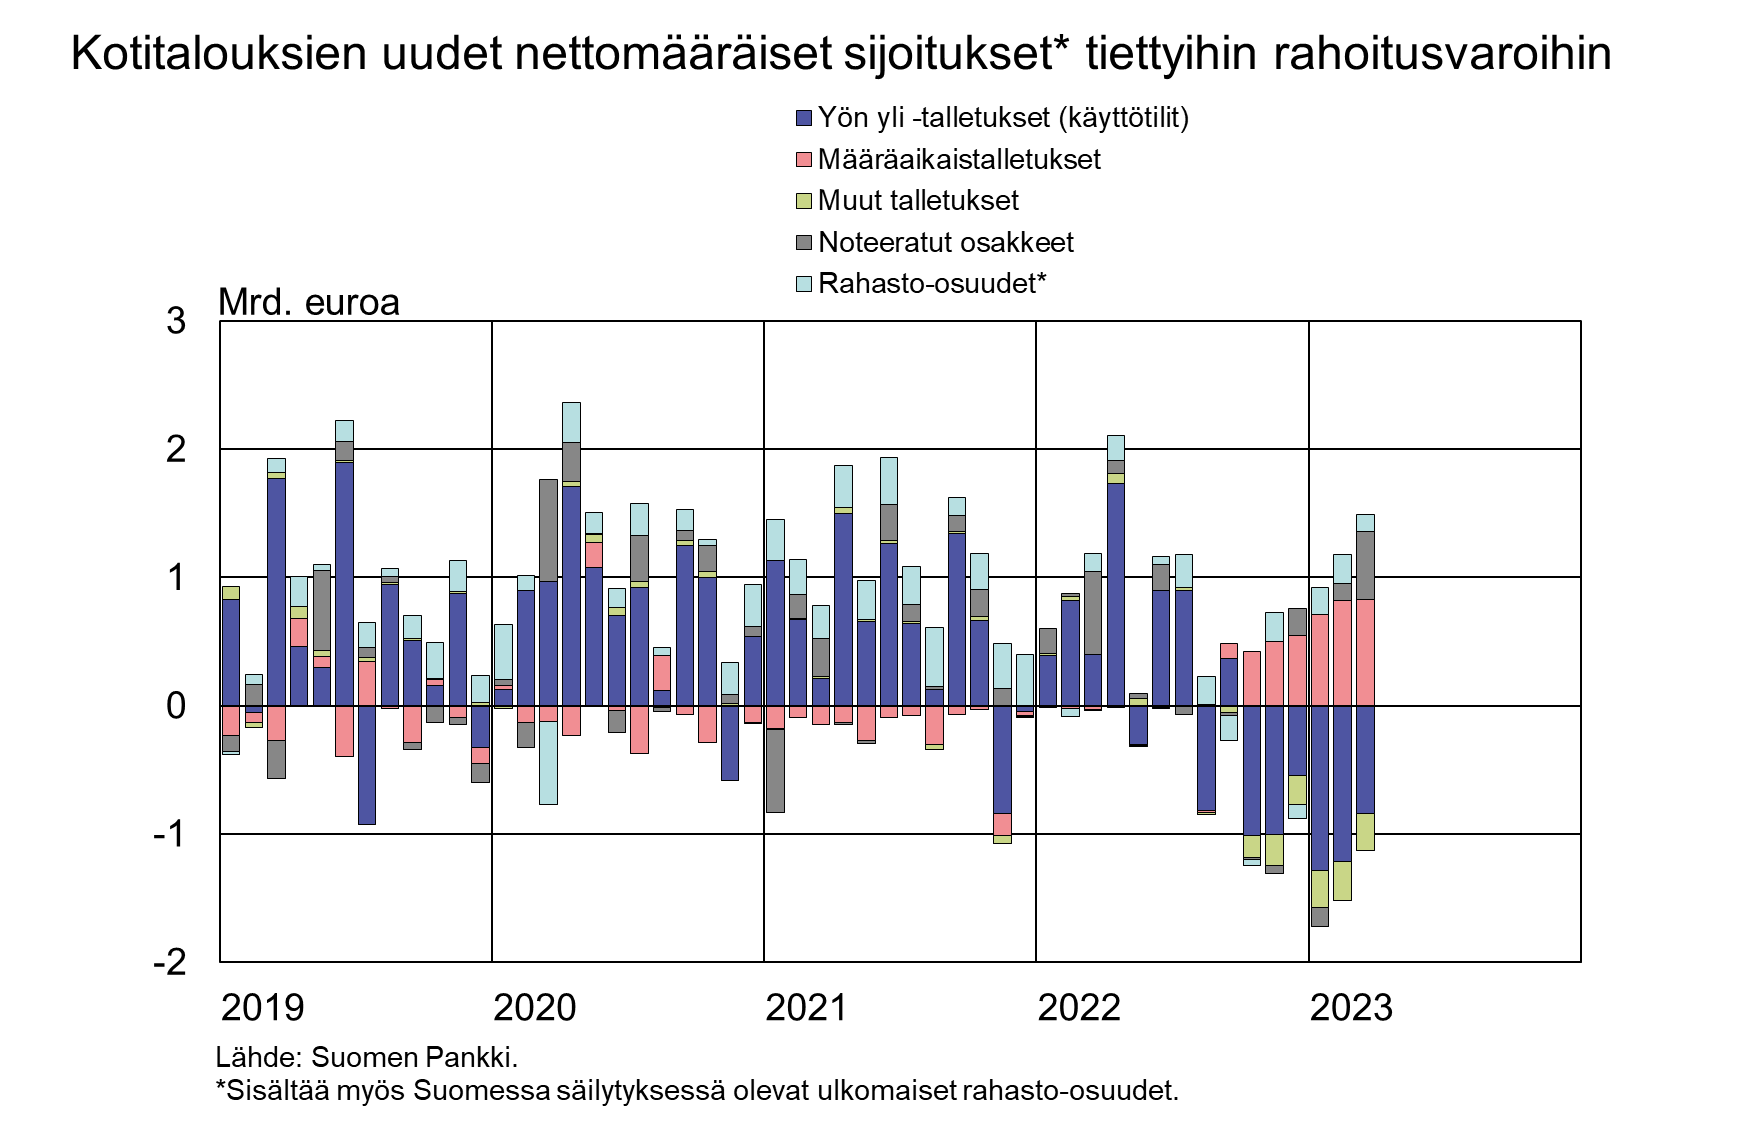
Korkojen nousun myötä suomalaisten kotitalouksien määräaikaistalletusten suosio on kasvanut. Vuoden 2023 ensimmäisen neljänneksen aikana kotitaloudet tekivät uusia määräaikaistalletussopimuksia lähes 3 mrd. euron edestä, kun vuosi sitten vastaavana aikana niitä tehtiin vain 165 milj. euron edestä.
Maaliskuussa 2023 kotitalouksien uusien määräaikaistalletusten keskikorko nousi 2,40 prosenttiin, kun se vuosi sitten vastaavana aikana oli 0,41 %.
Kotitalouksien määräaikaistalletusten kanta (6 mrd. euroa) on kasvanut viime kuukausina nopeasti. Vuoden 2023 ensimmäisen neljänneksen aikana kanta kasvoi 2,4 mrd. euroa. Maaliskuun 2023 lopussa määräaikaistalletusten osuus kotitalouksien koko talletuskannasta (109,9 mrd. euroa) oli 5,5 %. Maaliskuussa kotitalouksien talletusvaroista suurin osa (90 %) oli käyttötileillä (yön yli -talletukset), joiden keskikorko oli 0,39 %.
Lyhyen koron rahastojen suosio on kasvanut
Vuoden 2023 ensimmäisen neljänneksen aikana suomalaiset kotitaloudet tekivät rahastotyypeistä eniten (213 milj. euron edestä) uusia nettomerkintöjä korkorahastoihin[1]. Korkorahastoihin tehdyistä nettomerkinnöistä lyhyen koron rahastoihin[2] kohdistui merkintöjä 211 milj. euron arvosta ja pitkän koron rahastoihin 2 milj. euron arvosta. Uusien sijoitusten lisäksi korkorahastojen arvo kasvoi 143 milj. euroa vuoden 2023 ensimmäisen neljänneksen aikana. Vuoden 2022 aikana kotitaloudet tekivät korkorahastoista selvästi enemmän lunastuksia kuin niihin uusia merkintöjä. Myös korkorahastojen arvo laski vuonna 2022.
Korkorahastot ovat kotitalouksien rahastosijoituksista osakerahastojen jälkeen toiseksi suosituin rahastotyyppi. Maaliskuun 2023 lopussa kotitalouksilla oli sijoituksia suomalaisissa korkorahastoissa 8,2 mrd. euron edestä, josta 1,1 mrd. euroa oli lyhyen koron rahastoissa. Yhteensä kotitalouksilla oli sijoituksia suomalaisissa sijoitusrahastoissa 31,2 mrd. euron edestä ja lisäksi ulkomaisissa rahastoissa 5,5 mrd. euron edestä.
Vuoden 2023 ensimmäisen neljänneksen aikana kotitaloudet sijoittivat myös velkapapereihin 101 milj. euroa lisää. Alhaisten korkojen aikana myös kotitalouksien velkapaperiomistukset vähentyivät merkittävästi. Maaliskuun 2023 lopussa kotitalouksilla oli velkapaperiomistuksia 1,3 mrd. euron edestä.
Lisätietoja:
Markus Aaltonen, puh. 09 183 2395, sähköposti: markus.aaltonen(at)bof.fi,
Antti Hirvonen, puh. 09 183 2121, sähköposti: antti.hirvonen(at)bof.fi.
Tiedotteen pohjana olevat tilastoluvut ja ‑grafiikka ovat luettavissa myös Suomen Pankin verkkosivuilla osoitteessa https://www.suomenpankki.fi/fi/tilastot2/.
Seuraava Säästäminen ja sijoittaminen -tiedote julkaistaan 10.8.2023 klo 10.
[1] Suomeen rekisteröidyt sijoitusrahastot ml. rahamarkkinarahastot.
[2] Ml. rahamarkkinarahastot.
Avainsanat
Kuvat
Linkit
Tietoja julkaisijasta
Suomen Pankki on Suomen rahaviranomainen ja kansallinen keskuspankki. Samalla se on osa eurojärjestelmää, joka vastaa euroalueen maiden rahapolitiikasta ja muista keskuspankkitehtävistä ja hallinnoi maailman toiseksi suurimman valuutan, euron, käyttöä.
Tilaa tiedotteet sähköpostiisi
Haluatko tietää asioista ensimmäisten joukossa? Kun tilaat tiedotteemme, saat ne sähköpostiisi välittömästi julkaisuhetkellä. Tilauksen voit halutessasi perua milloin tahansa.
Lue lisää julkaisijalta Suomen Pankki
Why central banks cannot always “look through” supply shocks21.10.2026 11:00:00 EEST | Blog
When inflation rises into the 5-6% range, firms may reprice more frequently just as households begin revising expectations more aggressively. These channels can reinforce one another, making early and credible policy action more valuable.
Kutsu medialle: Suomen Pankin julkinen kuuleminen eduskunnan talousvaliokunnassa 20.10. klo 12.0014.10.2026 14:00:00 EEST | Kutsu
Talousvaliokunta järjestää kansanedustajille ja medialle avoimen, Eduskunnan pankkivaltuuston kertomuksen 2025 käsittelyyn liittyvän julkisen kuulemisen tiistaina 20.10.2026 klo 12.00 Pikkuparlamentin auditoriossa (Arkadiankatu 3).
Centralbankskrediternas roll i styrningen av Eurosystemets räntor ökar när likviditeten minskar14.10.2026 11:02:29 EEST | Pressmeddelande
När affärsbankernas inlåning i centralbanken, dvs. centralbankslikviditeten, minskar, kommer styrningen av de korta penningmarknadsräntorna basera sig allt mer på en aktiv penningmarknad och Eurosystemets likviditetstillförande refinansieringstransaktioner. Beloppet av centralbanksinlåning minskar till följd av förfall av de värdepapper som Eurosystemet köpte under perioden med låg inflation och under coronapandemin.
Likviditeetin vähentyessä eurojärjestelmän luottojen rooli korkojen ohjauksessa kasvaa14.10.2026 11:02:29 EEST | Tiedote
Eurojärjestelmä ohjaa jatkossa lyhyitä rahamarkkinakorkoja aktiivisen rahamarkkinan ja keskuspankkiluottojen avulla, kun liikepankkien keskuspankkitalletusten määrä eli keskuspankkilikviditeetti vähenee. Talletusten määrä vähenee, kun eurojärjestelmän hitaan inflaation ja koronapandemian aikana ostamat arvopaperit erääntyvät.
Role of the Eurosystem’s refinancing operations in interest rate steering will grow as liquidity declines14.10.2026 11:02:29 EEST | Press release
As the volume of central bank liquidity declines, the Eurosystem will conduct its steering of short-term money market interest rates via an active money market and its refinancing operations. Central bank liquidity means central bank deposits held by commercial banks, i.e. central bank reserves. The amount of central bank reserves is declining as the debt securities purchased by the Eurosystem during the low inflation period and the COVID-19 pandemic mature.
Uutishuoneessa voit lukea tiedotteitamme ja muuta julkaisemaamme materiaalia. Löydät sieltä niin yhteyshenkilöidemme tiedot kuin vapaasti julkaistavissa olevia kuvia ja videoita. Uutishuoneessa voit nähdä myös sosiaalisen median sisältöjä. Kaikki tiedotepalvelussa julkaistu materiaali on vapaasti median käytettävissä.
Tutustu uutishuoneeseemme