Kotitalouslainojen korot nousivat toukokuussa 2026
30.6.2026 10:00:00 EEST | Suomen Pankki | Tiedote
Suurin osa suomalaisten kotitalouksien pankkilainoista on vaihtuvakorkoisia. Markkinakorkojen nousu on nostanut sekä uusien että vanhojen lainojen korkoja. Kotitaloudet nostivat alkuvuonna aiempaa enemmän kiinteäkorkoisia asuntolainoja.
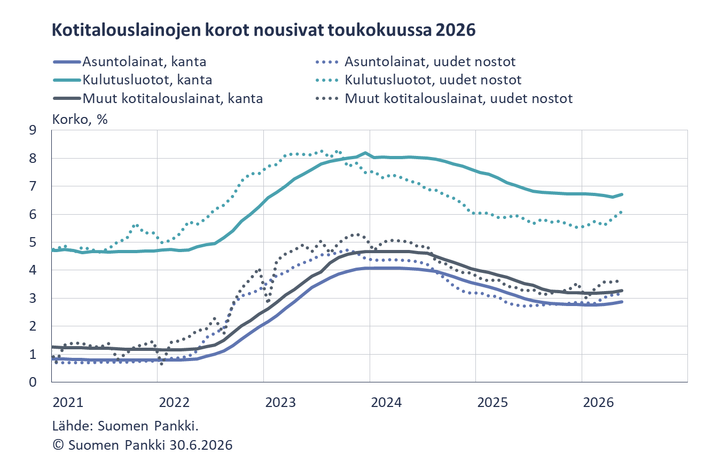
Suomalaisilla kotitalouksilla oli toukokuun 2026 lopussa Suomessa toimivien pankkien myöntämiä lainoja 140,6 mrd. euroa. Lainakannan keskikorko oli 3,40 %. Lainakannan keskikorko on noussut kolmen peräkkäisen kuukauden ajan ja oli viimeksi tätä korkeampi vuoden 2025 heinäkuussa.
Lainakannan keskikorkoon vaikuttaa markkinakorkojen nousu. Keskikorkoa nostavat sekä uusien lainojen nousseet korot että vanhojen, vaihtuvakorkoisten lainojen korontarkistukset. Uusien nostettujen kotitalouslainojen 1 keskikorko oli 3,91 % toukokuussa 2026, mikä oli 0,37 prosenttiyksikköä enemmän kuin edellisvuoden toukokuussa. Kotitalouksien pankkilainoista 89 % oli sidottu euriborkorkoihin toukokuun 2026 lopussa. Pankkien omiin viitekorkoihin oli sidottuna vajaa 3 % lainoista, ja kiinteäkorkoisia lainoja oli hieman yli 7 %.
Asuntolainakannasta oli toukokuun 2026 lopussa euriborsidonnaisia lainoja 95 % ja kiinteäkorkoisia lainoja hieman alle 4 %. Sijoitusasuntolainat ovat hieman useammin sidottu euriborkorkoihin kuin omistusasuntolainat. Omistusasuntolainoissa kiinteäkorkoisten ja pankkien omiin viitekorkoihin sidottujen lainojen osuus on hieman suurempi kuin sijoitusasuntolainoissa. Uusista asuntolainanostoista on ollut kiinteäkorkoisia lähes 6 % tammi-toukokuussa 2026. Osuus on ollut viimeksi suurempi vastaavana aikana vuonna 2013. Uusien kiinteäkorkoisten asuntolainojen korko on myös noussut kolmen edelliskuukauden ajan ja oli 3,64 % toukokuussa 2026.
Kotitalouslainoista kulutusluotot ovat korkosidonnaisuudeltaan poikkeus, sillä niistä vain 54 % on euriborkorkoihin sidottuja. Tätä selittää erityisesti pääosin kiinteäkorkoisten ajoneuvolainojen suuri osuus. Pankkien myöntämien ajoneuvolainojen kannan keskikorko oli 4,40 % toukokuun 2026 lopussa, mikä oli lähellä kannan kahden vuoden alinta korkotasoa. Muiden kulutusluottojen kannan keskikorko nousi hieman edelliskuusta ja oli 7,66 % toukokuussa. Uusissa kulutusluottonostoissa korkotason nousu näkyy nopeammin kuin lainakannassa, mutta uusien lainojen korot olivat silti kannan keskikorkoa alempia. Uusien ajoneuvolainojen sovittu vuosikorko oli 4,08 % ja muiden kulutusluottojen 7,64 % toukokuussa 2026.
Lainat
Suomalaiset kotitaloudet nostivat toukokuussa 2026 uusia asuntolainoja 1,2 mrd. euron edestä, mikä on 100 milj. euroa vähemmän kuin vuosi sitten vastaavaan aikaan. Uusista nostetuista asuntolainoista sijoitusasuntolainoja oli 110 milj. euroa. Uusien asuntolainojen keskikorko nousi huhtikuusta ja oli 3,17 % toukokuussa. Asuntolainakanta oli toukokuun 2026 lopussa 105,5 mrd. euroa ja asuntolainakannan vuosikasvu −0,1 %. Sijoitusasuntolainoja oli 9,2 mrd. euroa asuntolainakannasta. Suomalaisten kotitalouksien lainoista oli toukokuun lopussa kulutusluottoja 17,4 mrd. euroa ja muita lainoja 17,7 mrd. euroa.
Suomalaiset yritykset nostivat uusia lainoja toukokuussa 2,3 mrd. euron edestä, ja niistä asuntoyhteisölainoja oli 380 milj. euroa. Uusien nostettujen yrityslainojen keskikorko laski huhtikuusta ja oli 3,75 %. Suomalaisille yrityksille myönnettyjen lainojen kanta oli toukokuun lopussa 109,9 mrd. euroa, mistä asuntoyhteisöille myönnettyjä lainoja oli 46,3 mrd. euroa.
Talletukset
Suomalaisten kotitalouksien yhteenlaskettu talletuskanta oli toukokuun 2026 lopussa 118,0 mrd. euroa ja talletusten keskikorko 0,82 %. Talletuskannasta oli yön yli ‑talletuksia 72,2 mrd. euroa ja määräaikaistalletuksia 16,6 mrd. euroa. Uusia määräaikaisia talletussopimuksia suomalaiset kotitaloudet solmivat toukokuussa 1,1 mrd. euron edestä. Uusien määräaikaistalletusten keskikorko oli toukokuussa 2,48 %.
Lisätietoja antavat
- Olli Tuomikoski, puh. 09 183 2925, sähköposti: olli.tuomikoski(at)bof.fi,
- Markus Aaltonen, puh. 09 183 2395, sähköposti: markus.aaltonen(at)bof.fi
Seuraava raha- ja pankkitilastotiedote julkaistaan 28.7.2026 klo 10.
Tiedotteen pohjana olevat tilastoluvut ja ‑grafiikka ovat luettavissa myös Suomen Pankin verkkosivuilla osoitteessa https://www.suomenpankki.fi/fi/tilastot/.
Tilastoluvut ovat saatavilla myös rajapinnan kautta Suomen Pankin avoimen datan portaalista. Lisätietoa osoitteesta https://www.suomenpankki.fi/fi/tilastot/avoin-data/.
1 Tiedotteen uusien lainanostojen luvuissa ei ole mukana tili- ja korttiluottoja.
Linkit
Suomen Pankki
Suomen Pankki on Suomen rahaviranomainen ja kansallinen keskuspankki. Samalla se on osa eurojärjestelmää, joka vastaa euroalueen maiden rahapolitiikasta ja muista keskuspankkitehtävistä ja hallinnoi maailman toiseksi suurimman valuutan, euron, käyttöä.
Muut kielet
Tilaa tiedotteet sähköpostiisi
Haluatko tietää asioista ensimmäisten joukossa? Kun tilaat tiedotteemme, saat ne sähköpostiisi välittömästi julkaisuhetkellä. Tilauksen voit halutessasi perua milloin tahansa.
Lue lisää julkaisijalta Suomen Pankki
Why central banks cannot always “look through” supply shocks21.10.2026 11:00:00 EEST | Blog
When inflation rises into the 5-6% range, firms may reprice more frequently just as households begin revising expectations more aggressively. These channels can reinforce one another, making early and credible policy action more valuable.
Kutsu medialle: Suomen Pankin julkinen kuuleminen eduskunnan talousvaliokunnassa 20.10. klo 12.0014.10.2026 14:00:00 EEST | Kutsu
Talousvaliokunta järjestää kansanedustajille ja medialle avoimen, Eduskunnan pankkivaltuuston kertomuksen 2025 käsittelyyn liittyvän julkisen kuulemisen tiistaina 20.10.2026 klo 12.00 Pikkuparlamentin auditoriossa (Arkadiankatu 3).
Centralbankskrediternas roll i styrningen av Eurosystemets räntor ökar när likviditeten minskar14.10.2026 11:02:29 EEST | Pressmeddelande
När affärsbankernas inlåning i centralbanken, dvs. centralbankslikviditeten, minskar, kommer styrningen av de korta penningmarknadsräntorna basera sig allt mer på en aktiv penningmarknad och Eurosystemets likviditetstillförande refinansieringstransaktioner. Beloppet av centralbanksinlåning minskar till följd av förfall av de värdepapper som Eurosystemet köpte under perioden med låg inflation och under coronapandemin.
Likviditeetin vähentyessä eurojärjestelmän luottojen rooli korkojen ohjauksessa kasvaa14.10.2026 11:02:29 EEST | Tiedote
Eurojärjestelmä ohjaa jatkossa lyhyitä rahamarkkinakorkoja aktiivisen rahamarkkinan ja keskuspankkiluottojen avulla, kun liikepankkien keskuspankkitalletusten määrä eli keskuspankkilikviditeetti vähenee. Talletusten määrä vähenee, kun eurojärjestelmän hitaan inflaation ja koronapandemian aikana ostamat arvopaperit erääntyvät.
Role of the Eurosystem’s refinancing operations in interest rate steering will grow as liquidity declines14.10.2026 11:02:29 EEST | Press release
As the volume of central bank liquidity declines, the Eurosystem will conduct its steering of short-term money market interest rates via an active money market and its refinancing operations. Central bank liquidity means central bank deposits held by commercial banks, i.e. central bank reserves. The amount of central bank reserves is declining as the debt securities purchased by the Eurosystem during the low inflation period and the COVID-19 pandemic mature.
Uutishuoneessa voit lukea tiedotteitamme ja muuta julkaisemaamme materiaalia. Löydät sieltä niin yhteyshenkilöidemme tiedot kuin vapaasti julkaistavissa olevia kuvia ja videoita. Uutishuoneessa voit nähdä myös sosiaalisen median sisältöjä. Kaikki tiedotepalvelussa julkaistu materiaali on vapaasti median käytettävissä.
Tutustu uutishuoneeseemme